


La banca privada offshore es un servicio financiero premium dirigido a clientes que gestionan capital a escala internacional y esperan mucho más que una cuenta bancaria convencional. En lugar de la banca minorista, usted obtiene un banquero privado dedicado, una estrategia de gestión patrimonial personalizada y acceso a estructuras bancarias discretas en jurisdicciones offshore seleccionadas. No se trata simplemente de un lugar para mantener su dinero, sino de un sistema integral para la gestión global del capital, la protección de activos y la planificación financiera a largo plazo.
Excelente, 4,5 de 5


La banca privada offshore combina servicios bancarios premium, acceso a inversiones y estructuración patrimonial personalizada dentro de un modelo bancario basado en una relación directa con el cliente.
Una cuenta bancaria privada offshore se estructura en torno a un servicio personalizado, en lugar de productos bancarios estandarizados. El cliente trabaja con un relationship manager dedicado que ayuda a coordinar los servicios de la cuenta, la estrategia de inversión, las transferencias internacionales y, cuando corresponde, estructuras de trust o sociedades holding. La principal diferencia entre una cuenta offshore convencional y la banca privada offshore radica en el nivel de servicio, la profundidad de la debida diligencia y el acceso a herramientas de inversión y estructuras diseñadas a medida.
Este modelo también puede incluir cuentas multidivisa, transferencias SWIFT, vías de conversión de criptoactivos a moneda fiduciaria y herramientas de protección patrimonial, como trusts, estructuras fiduciarias o sociedades holding offshore.
 El cliente establece una relación de banca privada en una jurisdicción offshore adecuada Se asigna un banquero privado o relationship manager dedicado El banco analiza el origen del patrimonio, el origen de los fondos y el perfil financiero general del cliente Se desarrolla una estrategia personalizada en torno a depósitos, bonos, soluciones de gestión u otros productos de inversión El cliente recibe informes periódicos, asistencia para la gestión de la cuenta y orientación sobre su cartera de inversión
Este servicio está diseñado para clientes cuyo capital, estilo de vida o actividad empresarial ya ha superado las necesidades de la banca minorista convencional.
El verdadero valor de los servicios de banca privada offshore reside en el acceso, la estructuración y la calidad del servicio, no en los eslóganes.

Cada cliente trabaja con un banquero privado o relationship manager dedicado. Esto significa comunicación directa, respuestas más rápidas y decisiones gestionadas de forma mucho más personalizada que en la banca convencional.
Determinadas jurisdicciones de banca offshore ofrecen un marco más discreto y, cuando corresponde, no realizan reportes automáticos CRS desde la propia jurisdicción. Al mismo tiempo, el cliente sigue siendo responsable de cumplir con sus obligaciones de declaración fiscal y reporte de cuentas en el extranjero en su país de residencia.
Algunos socios de banca privada aceptan patrimonio de origen cripto, incluidos USDT y BTC, siempre que esté debidamente documentado. Esto permite a los titulares de activos digitales avanzar hacia la banca privada regulada y una mayor diversificación de cartera.
Los clientes pueden acceder a depósitos personalizados, bonos, fondos, productos estructurados y gestión discrecional. La cartera se configura en función de los objetivos, horizonte temporal y perfil de riesgo del cliente.
Una cuenta bancaria VIP sólida normalmente incluye USD, EUR, GBP y otras divisas principales, además de transferencias internacionales mediante SWIFT y canales de banca corresponsal.
Los servicios de banca privada internacional pueden actuar como la infraestructura financiera de un plan más amplio de protección patrimonial que incluya trusts, holdings, coordinación de family offices y planificación sucesoria.
Una cuenta offshore convencional y una relación de banca privada offshore responden a necesidades diferentes. Una está diseñada principalmente para mantener fondos y realizar operaciones. La otra está orientada a la gestión activa del capital, un servicio premium y una estructuración patrimonial más amplia.
Recomendación: Una cuenta offshore convencional es adecuada para mantener fondos y realizar operaciones básicas. La banca privada offshore es una alternativa más apropiada para clientes que buscan gestión patrimonial personalizada, mayor discreción y acceso directo a productos de inversión. En muchos casos, ambas soluciones se utilizan conjuntamente.
Una relación de banca privada debe adaptarse a su perfil financiero, no ajustarse de manera forzada a una estructura genérica. Hable con nuestro equipo de expertos para realizar una evaluación confidencial de su nivel de capital, preferencias jurisdiccionales y objetivos de estructuración patrimonial antes de presentar su solicitud.
Contactar con un ExpertoUliana Syva
Consultora de registro de empresas, apertura de cuentas bancarias, residencia y ciudadanía.
1000+
casos exitosos
13+
años de experiencia
El proceso está más estructurado que en la banca minorista convencional, pero con la preparación adecuada resulta claro y manejable.
Analizamos el nivel de capital del cliente, el origen del patrimonio, los objetivos de inversión, las jurisdicciones preferidas, sus expectativas de privacidad y si resulta más apropiada una estructura personal o corporativa.
Asignamos al cliente un socio bancario adecuado y definimos el formato de la relación: banca privada personal, banca privada corporativa, cuenta vinculada a inversiones o una estructura integral de gestión patrimonial.
El cliente prepara un expediente de KYC y EDD que normalmente incluye pasaporte, comprobante de domicilio, declaración de origen del patrimonio y referencias bancarias. Nuestro equipo ayuda a organizar el expediente y a reducir los obstáculos de compliance que pueden evitarse.
El banco analiza la solicitud, realiza las comprobaciones AML y de compliance y confirma las condiciones de apertura de la cuenta. Los plazos varían según el banco y la jurisdicción, desde unos pocos días hábiles hasta varias semanas.
La primera aportación de fondos se realiza mediante SWIFT, una transferencia desde otra cuenta bancaria o, en determinados casos, mediante patrimonio de origen cripto debidamente documentado. Posteriormente, la cuenta se activa y el cliente es presentado a su relationship manager dedicado.
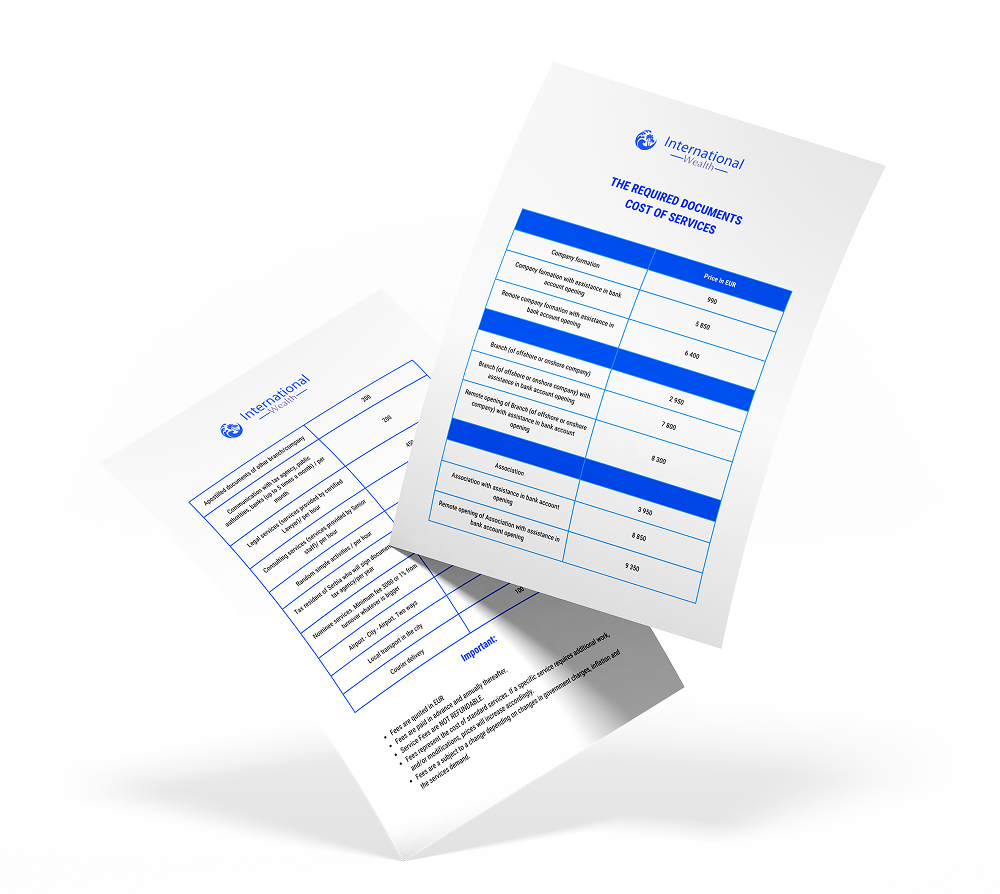
La banca privada requiere una debida diligencia reforzada debido a que el nivel de servicio, el umbral de entrada y el acceso a productos son considerablemente superiores a los de la banca minorista convencional. Esto no representa un obstáculo para el cliente. Forma parte de la protección de la relación y del mantenimiento de los estándares de calidad del segmento premium del banco.
Los documentos habituales incluyen:
Copia certificada o notariada del pasaporte
Comprobante de domicilio residencial con una antigüedad no superior a 3 meses
Declaración de Origen del Patrimonio explicando cómo acumuló el cliente su capital
Explicación del Origen de los Fondos correspondientes al dinero que se transferirá a la cuenta
Carta de referencia bancaria emitida por el banco actual
Identificación fiscal o información relativa a la residencia fiscal
Documentación adicional de debida diligencia cuando sea requerida conforme a las normas EDD
El Origen del Patrimonio explica cómo el cliente ha construido su patrimonio global a lo largo del tiempo, por ejemplo, mediante la propiedad de empresas, salario, herencias, ganancias de inversiones o venta de activos.
El Origen de los Fondos explica la procedencia del dinero específico que está ingresando en la cuenta en ese momento.
Los bancos privados suelen solicitar ambos elementos porque evalúan el perfil patrimonial completo del cliente y no únicamente una transferencia determinada.
Este es el aspecto práctico que más interesa a los clientes en las primeras etapas: umbral de entrada, opciones de financiación y costes recurrentes.
El umbral de entrada habitual para la banca privada offshore dirigida a HNWI comienza alrededor de $250.000 y puede alcanzar $1.000.000 o más, dependiendo del banco, la jurisdicción y el nivel de servicio. Trabajamos con socios pertenecientes a diferentes segmentos, por lo que la opción adecuada dependerá del presupuesto y los objetivos reales del cliente.
La financiación normalmente se realiza mediante una transferencia SWIFT, una transferencia desde otra cuenta bancaria o, con determinados socios, mediante patrimonio de origen cripto debidamente documentado, como USDT o BTC. Las divisas aceptadas, las condiciones del primer depósito y los plazos de liquidación dependen del banco y de la estructura seleccionada.
Los costes pueden incluir comisiones de apertura, mantenimiento anual, transferencias, custodia o gestión de cartera y asesoramiento de inversiones, cuando corresponda. Todas las condiciones deben acordarse antes de la apertura de la cuenta. Ninguna relación seria de banca privada debería comenzar con precios ambiguos y esperando que todo salga bien.
Elegir la mejor solución de banca privada offshore no consiste en seleccionar el folleto más sofisticado. Se trata de encontrar el banco, la jurisdicción y la estructura adecuados para su perfil patrimonial específico.
No ofrecemos listas genéricas de bancos. Cada recomendación se desarrolla en función del volumen de capital, origen del patrimonio, exposición fiscal, preferencias jurisdiccionales y prioridades de inversión.
Contamos con una amplia experiencia en banca offshore, estructuración patrimonial y planificación financiera internacional para HNWI, empresarios y familias con actividad internacional.
La información del cliente se gestiona bajo estrictos criterios de discreción y únicamente dentro del proceso de compliance exigido por el socio bancario.
Ayudamos a preparar correctamente la documentación de KYC, EDD y origen del patrimonio, lo que mejora significativamente la calidad de la solicitud.
La banca privada offshore es una herramienta estratégica para clientes que gestionan su patrimonio a escala global y valoran la discreción, el servicio personalizado y el acceso a soluciones bancarias y de inversión premium. Tanto si necesita una cuenta multidivisa discreta, un banquero privado dedicado, un proceso de onboarding compatible con criptoactivos o una estructura integral de gestión patrimonial, podemos ayudarle a identificar la vía más adecuada. Contáctenos para una consulta confidencial gratuita y le ayudaremos a encontrar la solución de banca privada offshore que mejor se adapte a su perfil.
Estas preguntas frecuentes abarcan las principales cuestiones relacionadas con privacidad, legalidad, onboarding, financiación y opciones de inversión disponibles.
Una cuenta offshore convencional está destinada principalmente a mantener fondos y realizar operaciones. La banca privada offshore incorpora un relationship manager dedicado, acceso a productos de inversión, mayores posibilidades de estructuración y un nivel de servicio mucho más personalizado.
Sí. Es un servicio financiero lícito utilizado para la planificación patrimonial internacional, la diversificación de activos y el acceso a servicios de banca privada. El cliente sigue siendo responsable de cumplir con sus obligaciones de declaración y divulgación fiscal en su país de residencia.
La jurisdicción adecuada depende del perfil, los objetivos y el encaje de compliance del cliente. Entre las opciones habituales pueden encontrarse determinadas jurisdicciones del Caribe, Panamá, Hong Kong, Singapur, Georgia, Vanuatu y otros centros bancarios offshore o internacionales, dependiendo de cada caso.
El proceso normalmente incluye una consulta, selección del banco, preparación de KYC y EDD, revisión de compliance, aprobación de la cuenta y primera aportación de fondos. Guiamos al cliente durante cada etapa y ayudamos a estructurar correctamente el expediente.
Depende del banco y de la jurisdicción. Algunos casos pueden completarse en pocos días hábiles, mientras que otros requieren varias semanas debido a una debida diligencia más profunda y a la revisión del origen del patrimonio.
En muchos casos, el acceso comienza alrededor de $250.000, aunque algunos bancos exigen cantidades considerablemente superiores. Cuando el nivel de capital es inferior, determinados servicios de banca offshore alternativos pueden resultar más adecuados que una relación completa de banca privada.
Sí, muchos bancos asociados permiten realizar el onboarding de forma remota. Dependiendo del banco, el proceso puede incluir documentación certificada, identificación por vídeo o una llamada con un responsable de compliance.
Con determinados socios, sí, siempre que el origen de los criptoactivos esté debidamente documentado y sea aceptado conforme a la política de compliance del banco. Normalmente, el banco exigirá pruebas que respalden el origen del patrimonio y el origen de los fondos.
Determinados socios pueden operar en jurisdicciones que no realizan reportes automáticos CRS desde esa jurisdicción, pero el marco de reporte aplicable depende del banco, la estructura y la residencia fiscal del cliente. En todos los casos, el cliente sigue siendo responsable de cumplir con las obligaciones legales de declaración en su país de residencia.
Dependiendo del banco y del perfil del cliente, pueden incluir depósitos estructurados, bonos, ETF, fondos, gestión de carteras y otros productos de inversión personalizados. La oferta concreta depende del socio bancario y de la estrategia acordada.