


Cuenta de Ahorro Offshore: Proteja y Haga Crecer su Capital en el Extranjero
Una cuenta de ahorro offshore es una solución de ahorro internacional diseñada para ayudarle a proteger su capital, diversificar su patrimonio entre distintas divisas y generar rendimientos fuera de su país de residencia. Constituye una herramienta legal y eficaz para quienes desean una estructura financiera más sólida orientada a la preservación patrimonial a largo plazo. Para expatriados, inversionistas y personas con actividades internacionales, una cuenta de ahorro offshore puede ofrecer una mejor diversificación monetaria, acceso a una mayor variedad de instituciones financieras y productos de ahorro más competitivos.
Excelente 4,6 sobre 5

¿Qué es una cuenta de ahorro offshore y cómo funciona?
Una cuenta de ahorro offshore es una cuenta de ahorro abierta en una institución financiera ubicada fuera del país de residencia permanente del titular. Puede estar denominada en una única divisa extranjera o estructurarse como una cuenta multidivisa. En determinadas jurisdicciones, este tipo de cuentas ofrece una mayor protección jurídica, una selección más amplia de monedas y condiciones de ahorro más competitivas que las disponibles en productos bancarios nacionales equivalentes.
No se trata de un mecanismo para la evasión fiscal. Es una herramienta completamente legítima para diversificar activos a nivel internacional. El titular de la cuenta sigue siendo responsable de cumplir con las obligaciones de declaración de cuentas en el extranjero y con la normativa fiscal vigente en su jurisdicción de residencia.
Por esta razón, las cuentas de ahorro en el extranjero y las cuentas de ahorro offshore se utilizan de distintas maneras, dependiendo de si el cliente prioriza la rentabilidad, la liquidez o la preservación del capital a largo plazo.
En términos prácticos, el proceso suele desarrollarse de la siguiente manera:
 el cliente abre una cuenta de ahorro en un banco extranjero
- los fondos se transfieren mediante la red SWIFT o, en determinados bancos, mediante conversión de criptoactivos a moneda fiduciaria
- el capital se deposita en el producto de ahorro seleccionado
- el banco genera intereses conforme a las condiciones del producto
- el cliente administra la cuenta a través de la banca en línea o con el apoyo de un gestor de relaciones
Entre las modalidades más habituales se encuentran:
- depósito a plazo fijo — los fondos permanecen invertidos durante un período determinado a una tasa fija;
- cuenta con preaviso — los fondos pueden retirarse una vez transcurrido un período de notificación previamente establecido;
- cuenta de ahorro con disponibilidad inmediata — ofrece mayor flexibilidad de acceso al capital, aunque normalmente con una rentabilidad inferior.
¿Quién necesita una cuenta de ahorro offshore?
Este tipo de cuenta es útil para los clientes que desean algo más que un producto de ahorro doméstico básico.
-
Expatriados y No Residentes Útil para mantener ahorros en una moneda extranjera estable y reducir la exposición a los riesgos cambiarios del país donde viven actualmente.
-
HNWIs e Inversores Una herramienta práctica para la diversificación de carteras, ingresos por intereses competitivos y la reducción de la exposición bancaria específica de un país.
-
Nómadas Digitales y Viajeros Frecuentes Adecuado para ahorradores que desean mantener parte de sus fondos en una jurisdicción bancaria neutral en lugar de vincular todo a un solo país.
-
Jubilados y Trabajadores en el Extranjero Útil para preservar los ahorros a largo plazo en el extranjero y ganar intereses en un entorno de divisas más estable.
-
Inversores de Criptomonedas Relevante para los clientes que desean convertir parte de su riqueza en activos digitales en ahorros fiat protegidos a través de bancos amigables con las criptomonedas.
-
Ahorradores Conscientes de la Privacidad Ideal para aquellos que valoran la protección de datos, la discreción bancaria y una diversificación internacional más amplia a través de cuentas de ahorros offshore o cuentas de ahorros en el extranjero.
Principales ventajas de una cuenta de ahorros offshore
La mejor cuenta de ahorros offshore no se define solo por un número. El valor real proviene del equilibrio entre la tasa, la protección, la jurisdicción, la moneda y el acceso.

Tasas de Interés Más Competitivas
Algunas jurisdicciones bancarias offshore ofrecen condiciones de ahorro más atractivas que los bancos de los principales mercados occidentales. Para los clientes que mantienen saldos más grandes, incluso una modesta diferencia en el rendimiento anual puede tener un efecto significativo a largo plazo.
Protección Patrimonial y Diversificación de Activos
Mantener todos los ahorros en un solo país genera un riesgo de concentración. Una cuenta de ahorros offshore ayuda a diversificar el capital a través de líneas legales, bancarias y jurisdiccionales.
Diversificación Monetaria: Mantenga sus Ahorros en USD, EUR, GBP y Otras Divisas
Los ahorros a menudo se pueden mantener en USD, EUR, GBP, CHF y otras monedas principales. Esto ayuda a reducir la dependencia de una sola moneda nacional y puede proteger contra la devaluación local o la presión inflacionaria.
Privacidad y Confidencialidad Financiera
Algunas jurisdicciones offshore proporcionan un mayor nivel de discreción bancaria y una protección de datos más sólida. Eso no elimina las obligaciones fiscales del cliente, pero puede reducir la visibilidad innecesaria y respaldar una mejor privacidad financiera.
Apertura Remota de la Cuenta
Muchos bancos asociados permiten la incorporación remota, la carga digital de documentos y el KYC en línea. Esto hace posible abrir cuentas seleccionadas sin necesidad de realizar un viaje internacional.
Financiamiento amigable con las criptomonedas: convierta USDT o BTC en ahorros fiat
Algunos bancos aceptan evaluar patrimonios cuyo origen proviene de activos digitales debidamente documentados y permiten financiar la cuenta mediante conversiones de USDT, BTC u otras criptomonedas hacia moneda fiduciaria. Esto convierte a estas soluciones en una alternativa especialmente atractiva para inversionistas que desean trasladar parte de sus ganancias obtenidas en criptomonedas hacia instrumentos de ahorro más estables.
Hable con Nosotros para Abrir la Cuenta de Ahorro Offshore Adecuada
Elegir la estructura de ahorro correcta implica mucho más que seleccionar un banco con una buena presentación comercial. Lo realmente importante es encontrar la jurisdicción, la divisa y el producto financiero que mejor se adapten al tamaño de su patrimonio, sus objetivos financieros y su perfil de riesgo. Consulte con uno de nuestros especialistas para recibir una evaluación confidencial antes de presentar su solicitud.
Contactar a un ExpertoUliana Syva
Consultora en registro de empresas, apertura de cuentas bancarias, residencia y ciudadanía.
1000+
casos exitosos
13+
años de experiencia
Cuenta de Ahorro Offshore vs. Cuenta de Ahorro Nacional: Principales Diferencias
Ambas opciones pueden desempeñar un papel importante dentro de una estrategia financiera bien estructurada. La diferencia no radica en cuál es “mejor”, sino en cuál se adapta mejor a un objetivo patrimonial específico.
Cuenta de ahorros offshore
- Más adecuada para la protección del capital a largo plazo y la diversificación internacional
- Permite ahorros en monedas extranjeras como USD, EUR, GBP o CHF
- Puede ofrecer una privacidad más sólida, una selección de jurisdicciones más amplia y una estructuración más flexible
- Se utiliza a menudo para la preservación del patrimonio fuera del país de residencia del cliente
Cuenta de ahorros doméstica
- Más adecuada para la liquidez diaria y las necesidades bancarias locales rutinarias
- Conveniente para flujos salariales, pagos de facturas y transacciones domésticas regulares
- Por lo general, es más fácil de acceder para la gestión de efectivo a corto plazo en el país de residencia
- Funciona mejor como una cuenta local práctica junto con una estrategia de ahorro offshore más amplia
Recomendación: Una cuenta de ahorros doméstica suele ser la mejor opción para la liquidez diaria. Los ahorros offshore funcionan mejor para reservas a largo plazo, protección de capital y diversificación de divisas. Para muchos clientes, la estrategia más sólida es utilizar ambas.
Principales Jurisdicciones para Cuentas de Ahorro Offshore
La jurisdicción más conveniente dependerá de su país de residencia, la divisa en la que desea mantener sus ahorros, el importe de su capital, la rentabilidad esperada y de si su prioridad es maximizar el rendimiento, fortalecer la confidencialidad o garantizar una mayor estabilidad jurídica a largo plazo.
| JURISDICCIÓN | VISITA | TIEMPO REG. | MONEDAS | TARJETAS | DEPÓSITO MÍN. | TARIFA | ACCIÓN |
|---|
KYC y Documentación Requerida para Abrir una Cuenta de Ahorro Offshore
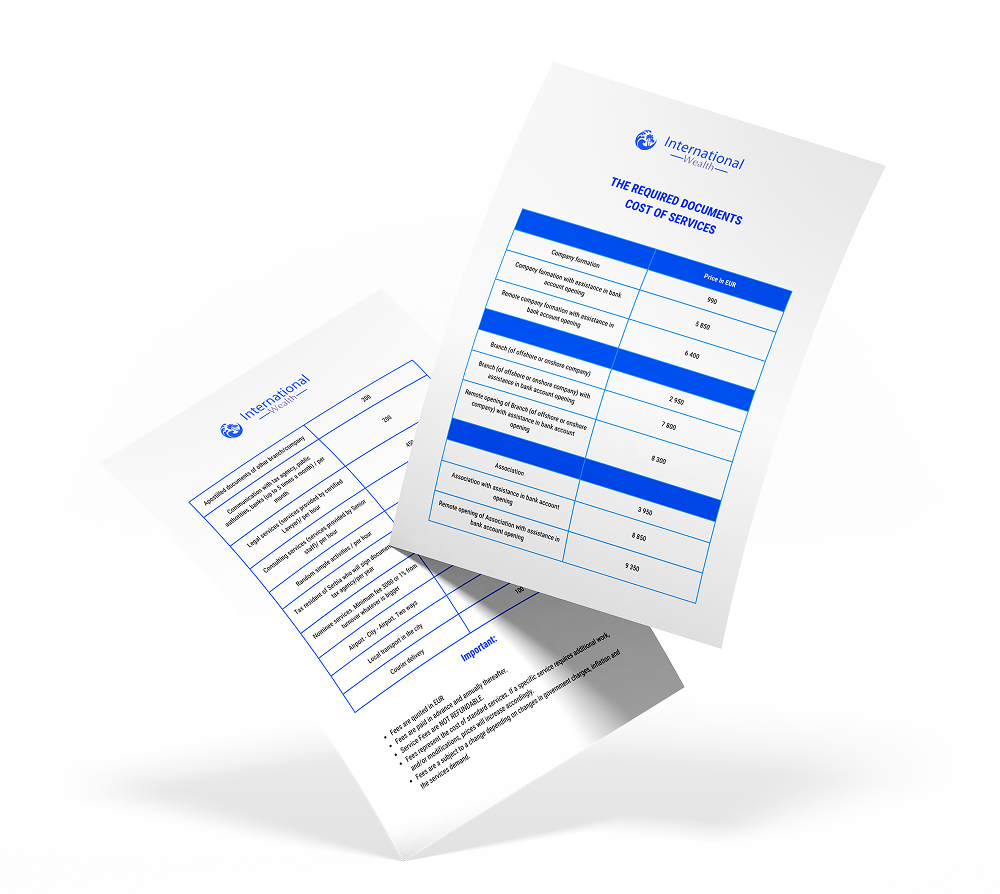
La apertura de una cuenta de ahorros offshore implica procedimientos estándar de KYC y AML. Esto no es una burocracia inusual; es la norma internacional para la banca regulada.
En la mayoría de los casos, el paquete de documentos es relativamente ligero y se puede enviar en línea. Nuestro equipo ayuda a los clientes a preparar todo de forma clara y correcta antes del envío.
Los documentos típicos incluyen:
Copia certificada o notarizada del pasaporte o documento de identidad nacional
Comprobante de domicilio residencial fechado dentro de los últimos 3 meses
Declaración del origen de los fondos que explique de dónde proviene el capital depositado
En algunos casos, una carta de referencia del banco actual
Documentos de respaldo adicionales si el banco los solicita
¿Qué es el origen de los fondos? El Origen de los Fondos consiste en una explicación breve y documentada sobre la forma en que el capital fue obtenido o acumulado. Puede tratarse de ingresos salariales, beneficios empresariales, ganancias de inversiones, herencias, venta de inmuebles u otras fuentes de ingresos completamente legítimas. En Offshore Pro Group ayudamos a estructurar esta explicación para que cumpla con los requisitos de cumplimiento normativo de la entidad financiera, evitando aclaraciones innecesarias y reduciendo el riesgo de observaciones durante el proceso de revisión.
Cómo abrir una cuenta de ahorros offshore — Paso a paso
Muchos clientes nos preguntan: ¿Es posible abrir una cuenta de ahorro offshore de forma remota y sin trámites excesivamente complejos? En muchos casos, la respuesta es sí, siempre que el perfil del cliente y la documentación cumplan con los criterios de incorporación establecidos por la entidad financiera.
Consulta gratuita
Revisamos el tamaño de su capital, las monedas de su preferencia, el tipo de cuenta objetivo, el país de residencia y las prioridades de confidencialidad.
Selección de jurisdicción y banco
Comparamos bancos y jurisdicciones según el perfil de interés, el depósito mínimo, el formato de incorporación, el tipo de producto y la adecuación bancaria general.
Preparación de KYC y documentos
Ayudamos a preparar el paquete estándar: identificación, comprobante de domicilio y explicación del origen de los fondos. Esto reduce los retrasos y ayuda a evitar problemas de cumplimiento evitables.
Apertura y verificación de la cuenta
El banco revisa los documentos, completa el KYC y la debida diligencia, y abre la cuenta una vez aprobada. En muchos casos, el cliente recibe entonces acceso a la banca en línea.
Primer depósito y activación
Los fondos se transfieren mediante SWIFT o a través de una ruta aprobada de cripto a fiat cuando sea compatible. Una vez financiado, el producto de ahorro se activa y comienza a operar bajo las condiciones elegidas.
Tasas de Interés, Depósito Mínimo y Requisitos de Apertura
Una comparación real de cuentas de ahorro offshore debe considerar más que el rendimiento anunciado. El producto adecuado depende de la tasa, el acceso, la moneda, el requisito de depósito y la estabilidad bancaria general.
Tasas de interés y APY
Las tasas de interés de los ahorros offshore varían según la jurisdicción, el banco, la moneda y el tipo de cuenta. Los depósitos a plazo fijo pueden ofrecer un APY más sólido, mientras que los ahorros de acceso inmediato suelen proporcionar más flexibilidad con un rendimiento menor. No prometemos rendimientos fijos sin datos bancarios actuales, pero ayudamos a los clientes a comparar el rango real del mercado.
Requisitos de depósito mínimo
Los umbrales de entrada varían ampliamente. Algunos bancos aceptan saldos más pequeños desde alrededor de $1,000, mientras que las instituciones más selectivas o premium pueden esperar $50,000 o más. Es por esto que la cuenta ideal de un cliente puede ser muy diferente de la de otro.
Cómo financiar su cuenta de ahorros offshore
El financiamiento generalmente se realiza mediante transferencia SWIFT, transferencia desde otra cuenta bancaria o, con instituciones seleccionadas, mediante una conversión documentada de cripto a fiat utilizando USDT o BTC. Las monedas aceptadas y los niveles mínimos del primer depósito dependen del banco y del producto.
¿Por qué elegir a Offshore Pro Group para abrir su cuenta de ahorros offshore?
Encontrar la mejor cuenta de ahorros offshore no se trata de adivinar qué banco tiene el sitio web más atractivo. Se trata de hacer coincidir su perfil financiero con la solución de ahorro adecuada desde el principio.
Enfoque personalizado
No recomendamos opciones genéricas. Cada solución se adapta a su nivel de capital, objetivos de ahorro, monedas de preferencia y perfil de incorporación.
Más de 15 años de experiencia
Contamos con una amplia experiencia en banca offshore, estructuración internacional y planificación financiera transfronteriza para clientes privados y empresarios.
Acceso a socios bancarios exclusivos
Trabajamos con instituciones asociadas en jurisdicciones clave, incluidos bancos que ofrecen las mejores cuentas de ahorros offshore y una práctica incorporación remota.
Soporte experto en cumplimiento
Ayudamos a preparar los documentos de KYC, las declaraciones de origen de los fondos y toda la lógica de envío para reducir el riesgo de un rechazo evitable.
Abra Hoy su Cuenta de Ahorro Offshore
Una cuenta de ahorro offshore es una herramienta confiable y legal para proteger su capital, diversificar sus divisas y generar intereses fuera de su país de residencia. Ya sea que sea un expatriado, inversionista, empresario con movilidad internacional o simplemente un ahorrador que busca una mayor diversificación, podemos ayudarle a identificar la jurisdicción y la estructura de cuenta adecuadas. Contáctenos para una consulta gratuita y confidencial, y le ayudaremos a encontrar la solución que mejor se adapte a sus objetivos, incluyendo apertura remota, condiciones de ahorro competitivas y financiamiento amigable con las criptomonedas cuando esté disponible.
Preguntas Frecuentes
¿Qué es una cuenta de ahorros offshore?
Es una cuenta de ahorros abierta en un banco fuera de su país de residencia, utilizada para la protección del capital, la diversificación de divisas e ingresos por intereses.
¿Es legal tener una cuenta de ahorros offshore?
Sí. Es una herramienta financiera legal. El cliente sigue siendo responsable de declarar las cuentas extranjeras y de cumplir con los requisitos de informes fiscales en su país de residencia.
¿Cuál es el mejor país para abrir una cuenta de ahorros offshore?
No hay una sola respuesta. Depende de su perfil, el tamaño del saldo, las monedas de su preferencia y si prioriza la tasa, la protección o la privacidad.
¿Puedo abrir una cuenta de ahorros offshore en línea?
En muchos casos, sí. La mayoría de los bancos asociados permiten la incorporación remota, el KYC en línea y el envío digital de documentos.
¿Cuánto tiempo se tarda en abrir una cuenta de ahorros offshore?
Dependiendo del banco y la jurisdicción, puede tardar desde unos pocos días hábiles hasta alrededor de dos semanas. Los plazos varían según la revisión de cumplimiento y la calidad de los documentos.
¿Qué documentos necesito para abrir una cuenta de ahorros offshore?
Por lo general, un pasaporte o documento de identidad, comprobante de domicilio y una declaración del origen de los fondos. Algunos bancos también pueden solicitar una carta de referencia o documentos adicionales.
¿Cuál es el depósito mínimo para una cuenta de ahorros offshore?
Varía ampliamente. Algunos bancos aceptan depósitos relativamente modestos, mientras que otros requieren significativamente más. La respuesta correcta depende de la jurisdicción y del producto específico.
¿Puedo financiar una cuenta de ahorros offshore con criptomonedas como USDT o BTC?
Con bancos seleccionados, sí, siempre que el origen de las criptomonedas sea legal y esté bien documentado. El banco puede requerir pruebas del historial de la billetera, extractos del exchange u otra evidencia del origen de los fondos.
¿Se reportará mi cuenta de ahorros offshore bajo CRS o FATCA?
Eso depende de la jurisdicción, el banco y su posición de residencia fiscal. Algunas estructuras pueden no implicar informes automáticos desde la jurisdicción misma, pero usted sigue siendo responsable de la divulgación en su país de origen.
¿Cómo se comparan las cuentas de ahorro offshore en términos de tasas de interés?
Las tasas varían según el banco, la moneda, la jurisdicción y el tipo de cuenta. Una comparación adecuada de cuentas de ahorro offshore debe considerar el APY, la liquidez, el seguro de depósitos, el plazo y las condiciones de incorporación, no solo la tasa anunciada.